MetaのAIエージェント「Muse」が、株式市場でも評価の材料になり始めている。米投資家向けSNSのStocktwitsは11月17日(米国時間)、スイスの金融大手UBSのアナリスト、カール・カイアステッド氏がMetaの株の調査を引き継ぎ、「買い」の評価と815ドルの目標株価を付けたと報じた。目標株価は、16日(月曜)の終値から約30%上昇する余地があることを意味する。
評価の理由は「Muse」とビジネス向けエージェント
報道が引用した調査メモによると、カイアステッド氏は、AIモデル「Muse」と企業向けの「Meta Business Agents」への期待が、投資家の心配を打ち消せると見ている。心配とは、AI向けの設備投資(データセンターや半導体など、事業に使う設備への支出)が膨らみ続けていることや、手元に残るお金を示す「フリーキャッシュフロー」がマイナスになったこと、追加の資金調達が必要になる可能性などだ。
同氏は、Metaの株価が2027年の予想1株利益の約20倍で取引されている点を挙げ、AIモデルとアプリの進み具合を考えれば「割安感がある」との見方を示した。また、マーク・ザッカーバーグCEOら経営陣が、この18か月でAI戦略を大きく作り直し、「AIを最大限に重視するMeta」を作り上げつつあると表現した。
UBSが今後の分析で特に注目するのは、(1) Museのモデルの開発と学習、(2) 個人向けAIエージェントの普及、(3) 企業向けアプリの拡大の3点だ。あわせて、これらを支える計算基盤(AIを動かすためのサーバー群)の規模と費用も調べるという。分析には、Microsoft Azure、Amazon Web Services、Google Cloud、Oracle、CoreWeaveといったクラウド企業の調査結果も生かすとしている。
売上は26%増、一方で投資は過去最大級
Metaの7〜9月期の売上高は前年同期比26%増の646億ドルだった。広告の表示回数が10%、広告の平均価格が14%伸びたことが支えになった。一方で、同じ期間の設備投資は349億1,000万ドルに達し、フリーキャッシュフローは21億2,000万ドルのマイナスとなった。
Metaは2026年の設備投資の見通しを1,350億〜1,450億ドルとし、以前の1,300億〜1,450億ドルから幅を狭めた。2027年もAIを含む新しい事業に積極的に投資を続ける方針だが、通年の売上高の見通しは示していない。なお、Stocktwits上の個人投資家の雰囲気は「弱気」が続いており、Metaの株価は年初から4%近く下がっている。
| 項目 | 数字 |
|---|---|
| 売上高 | 646億ドル(前年同期比26%増) |
| 広告の表示回数 | 10%増 |
| 広告の平均価格 | 14%増 |
| 設備投資(同期間) | 349億1,000万ドル |
| フリーキャッシュフロー | マイナス21億2,000万ドル |
| 2026年の設備投資見通し | 1,350億〜1,450億ドル |
| UBSの目標株価 | 815ドル(約30%の上昇余地) |
出典: Stocktwits(TradingView News)(2026年11月18日)をもとにKEN TECH TIMES編集部作成
Museの普及が「投資の答え合わせ」に
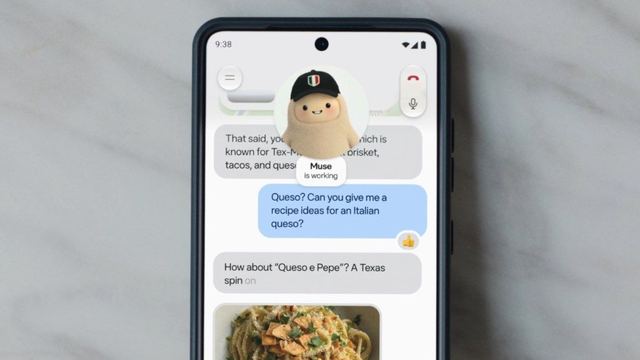
Museは、利用者の代わりに買い物や予約、手続きを進めるAIエージェントとして提供地域を広げている。当サイトでも、Metaの「Muse」がオーストラリアで提供開始したことや、Uber・DoorDash・Airbnbが「Muse経由の注文はまだごくわずか」と説明したことを伝えてきた。巨額の設備投資が報われるかどうかは、Museのようなサービスがどれだけ日常的に使われ、お金を生む仕組みになるかにかかっている。日本ではMuseの正式な提供状況について、今回の報道では触れられていない。